
40代・50代になってからNISAに興味を持って、「もっと若いときから積立投資を始めたかった…」 「積立投資はもう時間がないから意味がない…」 と感じていませんか?
確かに、運用期間が長いほど複利効果やリスク低減効果が期待できますので、早く始めて長く運用することは大切です。
では、40代・50代からNISAで積立投資を始めても、もう遅いのでしょうか?
そんなことはありません。ただし、20代・30代と同じような考え方ではなく、年齢に応じたプランが必要です。
20代・30代と比較した40代・50代からの積立投資のシミュレーションをサクッとご紹介いたしますので、よろしければ参考にしてみてください。
目次
NISA制度の概要
まずは、NISA制度のおさらいです。
NISA(ニーサ)とは 「少額投資非課税制度」 のことで、株式や投資信託などの金融商品に投資したときに、売却益や配当金にかかる約20%の税金が一定の制限のもと非課税となる制度です。
2014年1月にスタートした制度が2024年1月から大きく変わり、新制度(新NISA)となっています。
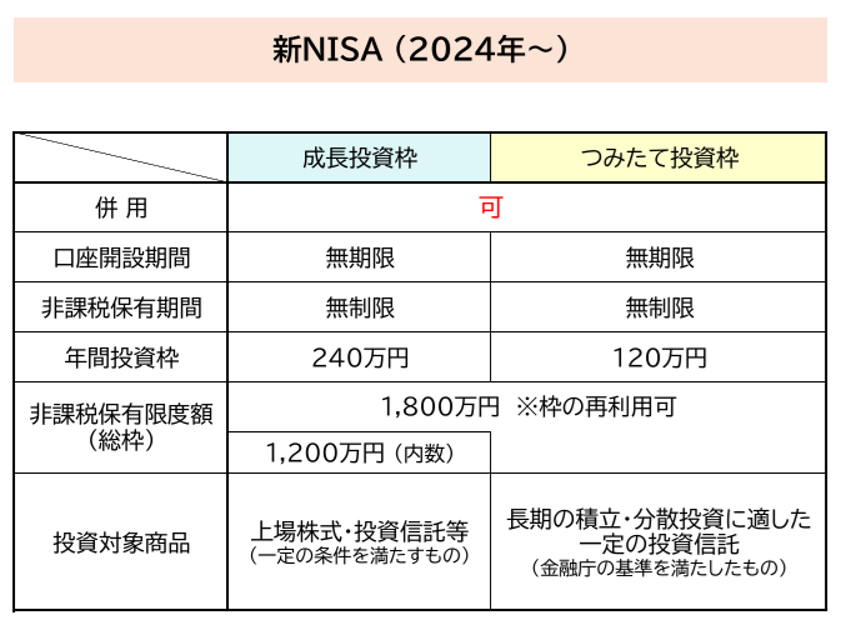
★積立投資の場合、「つみたて投資枠」 を利用することになります。
40代・50代からではもう遅い?
積立投資といえば、 「少額をコツコツ長く」 というイメージかと思います。
冒頭に述べたように、長期運用になるほど複利効果を最大限にでき、リスク低減効果も期待できるでしょう。
では、40代・50代からだと長くできないから意味がないのでしょうか?
もちろんコツコツ長くできればいいのですが、時間が短いなら 「残りの時間をどう活用するか」 という考え方に変えればいいのです。
医師は長く働ける職業でもありますので、時間がないといっても、40代・50代なら老後までまだ10年~20年以上あります。今からでもNISAを活用して資産形成することは十分に可能なのです。
ただし、年齢に応じて残りの時間と積立額のバランスを考えていくことが必要です。
「少額をコツコツ」 にこだわらず、毎月の積立額を設定してみましょう。
高収入の医師の皆さまの場合、40代・50代なら、20代・30代の頃よりも投資に回せる余裕資金も多いのではないでしょうか。 「積立額を増やすことで時間の差を補う」 という考え方にシフトしてみましょう。
毎月いくら積み立てる?
まず、NISAの 「つみたて投資枠」 の年間投資枠は120万円ですので、毎月積み立てる場合は月額10万円までとなります。
また、生涯を通じての非課税保有限度額(総枠)が1,800万円ですので、どのように到達するかプランを立ててみるとよいでしょう。
年代ごとに積立金額と年数によるシミュレーションで、比較してみましょう。
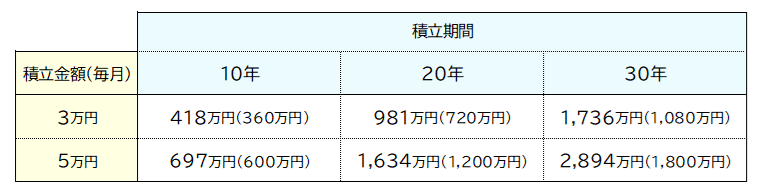
想定利回り3% シミュレーション
≪ 20代・30代 の場合 ≫
※想定利回り 年率3%の場合の運用資産額 ( )内は元本
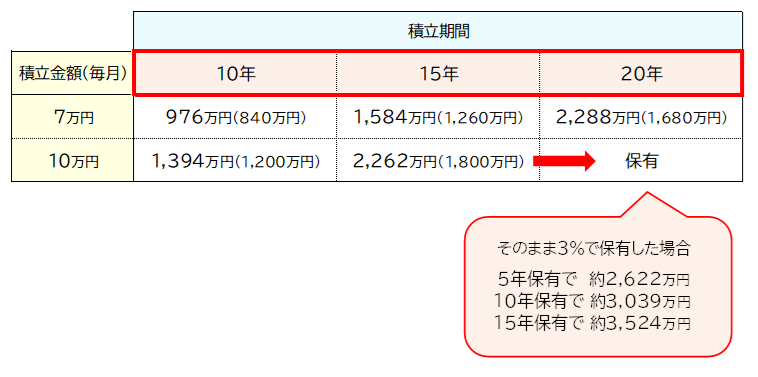
≪ 40代・50代 の場合 ≫
※想定利回り 年率3%の場合の運用資産額 ( )内は元本
想定利回り5% シミュレーション
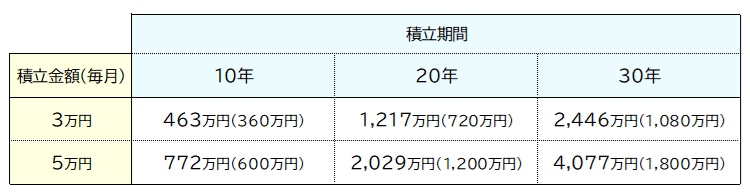
≪ 20代・30代 の場合 ≫
※想定利回り 年率5%の場合の運用資産額 ( )内は元本
≪ 40代・50代 の場合 ≫
※想定利回り 年率5%の場合の運用資産額 ( )内は元本
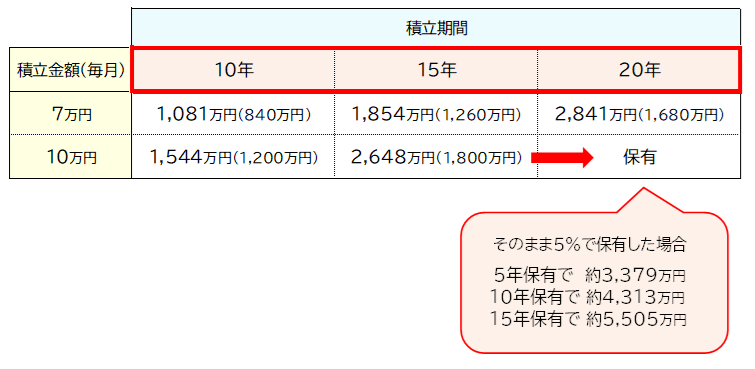
※あくまでも概算のシミュレーションであり、将来の結果を保証するものではありません。
価格変動しながら運用されていきますので、想定利回りを上回ることも下回ることも考えられます。元本割れのリスクもありますので、どの程度の損失なら耐えられるか自分のリスク許容度を把握しておきましょう。
気を付けるべきは、「毎月10万円で15年の積み立て」 が目標になってしまうことです。そうではなく、自分のライフプランや資金状況、老後までの年数、目標資産額に合わせた無理のない投資プランを立てることが重要です。
投資は、すべて思い通りになるものではありません。高い利回りを想定しすぎず、現実的なプランを立てること、日常生活に影響が出ないよう余剰資金で行うことを鉄則としておきましょう。
毎月の積立金額によって将来どれくらいの金額になるのか、もしくは、将来の目標金額のためには毎月どれくらい積み立てればいいのか、金融庁や各金融機関などのシミュレーターを使って試算してみるとよいでしょう。
( 参照:金融庁「つみたてシミュレーター」 )
ほったらかし保有で運用
上記の通り、毎月10万円を積み立てていった場合、15年で総枠1,800万円に到達することになります。
NISAの非課税保有期間は無制限ですので、枠いっぱいまで投資したら、そのまま保有して運用を続けることも可能です。まだ働ける年齢なら、取り崩さずにそのまま保有しておけばいいのです。
≪40歳から積立スタート・毎月10万円・想定利回り5%の場合≫
55歳 ▶▶▶ 総枠1,800万円に到達
(運用資産額 約2,648万円)
そのまま想定利回り5%で保有した場合
60歳 ▶▶▶ 約3,379万円
65歳 ▶▶▶ 約4,313万円
70歳 ▶▶▶ 約5,505万円
≪50歳から積立スタート・毎月10万円・想定利回り5%の場合≫
65歳 ▶▶▶ 総枠1,800万円に到達
(運用資産額 約2,648万円)
そのまま想定利回り5%で保有した場合
70歳 ▶▶▶ 約3,379万円
75歳 ▶▶▶ 約4,313万円
80歳 ▶▶▶ 約5,505万円
※先述の通り、あくまでも想定ですので、損失リスクがあることも理解しておきましょう。
人それぞれ退職年齢やセカンドキャリアなどライフプランは違いますので、自分のプランや状況に応じて、運用資産を取り崩しながら保有を続けていくのもいいと思います。
「つみたて投資枠」 だけではなく 「成長投資枠」 も利用している場合は、総枠の中で自分好みのバランスで投資プランを立ててみるといいでしょう。
まとめ
40代・50代からの積立投資は、老後までの時間や目標金額から逆算して毎月の積立金額を設定すれば、今からでも決して遅くはありません。
「この年齢から始めても遅いし…」 「もっと早く始めていれば…」 ではなく、 「今から何年、運用できるかな?」 という考え方で、40代・50代なりの資産形成プランを立ててみましょう。
⇒ 【NISA未経験の医師向け!】~忙しくても迷わない新NISAの第一歩~
※あくまでも投資は自己責任です。元本が保証されるものではないことを理解した上で、生活費や貯蓄とのバランスを考えながら、無理のない範囲で行いましょう。
※掲載した内容は、2026年9月現在のものです。NISAの制度内容や税制は将来的に改正される可能性があります。